
Un appartement à 90 000 euros dans le quartier gare d’Amiens, un loyer espéré de 550 euros par mois : l’affaire semble bonne. Mais est-ce vraiment le cas ? Beaucoup d’investisseurs se fient à une première impression de rendement sans jamais poser les chiffres dans l’ordre. Résultat : une surprise désagréable au bout de deux ans, quand les charges s’accumulent, la vacance locative creuse le budget et la fiscalité s’invite dans le calcul.
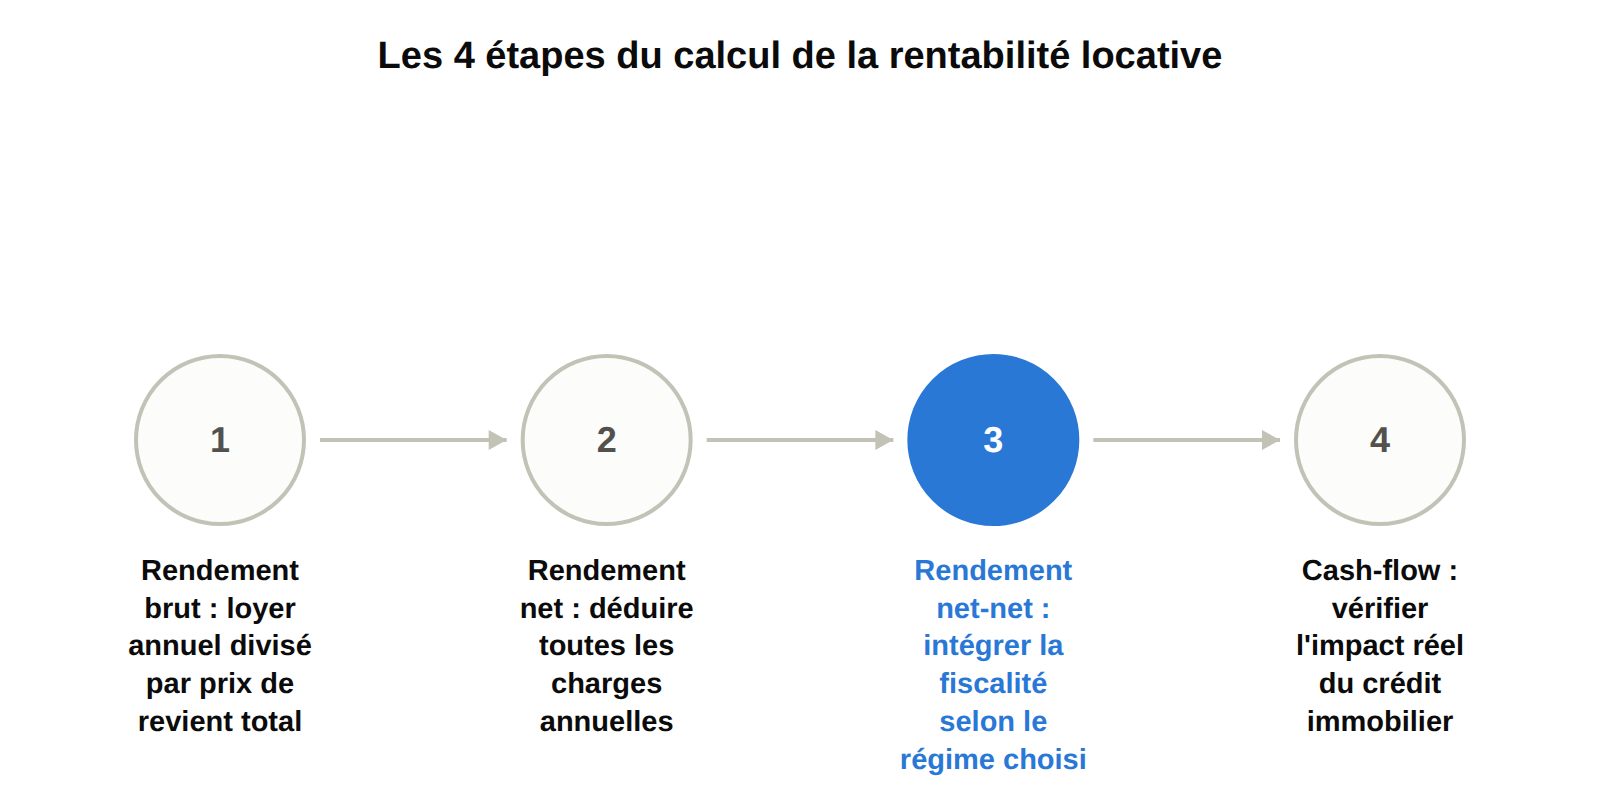
La bonne nouvelle, c’est que le calcul de la rentabilité locative n’a rien de mystérieux. Il suit une logique en trois couches successives : le rendement brut d’abord, le rendement net de charges ensuite, puis le rendement net-net une fois la fiscalité prise en compte. À chaque étape, vous affinez votre vision et vous évitez les faux espoirs.
Ce guide vous accompagne pas à pas, avec un exemple fictif situé à Amiens pour que les chiffres parlent concrètement. Prenez une feuille, une calculette et trente minutes. Vous serez en mesure d’évaluer n’importe quel bien avant même de formuler une offre.
Ce qu’il faut réunir avant de commencer
Avant de poser la moindre formule, vous avez besoin de quatre informations de base. Certaines figurent dans l’annonce, d’autres demandent quelques appels.
- Le prix de vente affiché et les frais d’agence (inclus ou en sus)
- Les frais de notaire, généralement compris entre 7 % et 8 % du prix d’achat pour un bien ancien (un simulateur détaillé est disponible sur notre page dédiée aux frais de notaire)
- Le loyer de marché pour un bien comparable dans le même quartier
- Les charges annuelles prévisibles : taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant
Ces quatre éléments constituent votre base de travail. Certains, comme le loyer réaliste ou la taxe foncière estimée, nécessitent une vérification terrain. On y revient plus loin.
💡 Astuce : Le vendeur d’un bien qu’il a occupé peut vous communiquer le montant exact de la taxe foncière. Si le bien est déjà loué, demandez les quittances de charges et les derniers relevés de copropriété.
Étape 1 : le rendement brut, point de départ universel
Le rendement brut est le premier filtre. Rapide à calculer, il permet d’éliminer en quelques secondes les biens clairement sous-performants avant d’aller plus loin.
La formule : (loyer annuel / prix de revient total) × 100.
Le prix de revient total, c’est le prix d’achat augmenté des frais de notaire et des éventuels travaux si vous les financez dans le même crédit. Prenons un exemple fictif, utilisé tout au long de cet article : un T2 de 45 m² dans le quartier gare à Amiens, proposé à 90 000 €. Les frais de notaire représentent environ 7 200 €. Prix de revient total : 97 200 €. Le loyer estimé est de 550 € par mois, soit 6 600 € par an.
Rendement brut : (6 600 / 97 200) × 100 = 6,8 %.
C’est encourageant. Mais ce chiffre ne tient compte d’aucune charge, d’aucune fiscalité. C’est une vitesse de pointe sur autoroute vide : elle ne dit rien du trajet réel. La prochaine étape descend dans les détails.
Étape 2 : le rendement net de charges
C’est ici que le calcul devient sérieux. Le rendement net déduit toutes les dépenses que le loyer ne couvre pas. Pour notre T2 fictif à Amiens, voici les charges annuelles réalistes à prévoir :
- Taxe foncière : environ 800 €
- Charges de copropriété non récupérables (entretien parties communes, honoraires de syndic) : 500 €
- Assurance propriétaire non occupant (PNO) : 150 €
- Provision pour vacance locative (un mois tous les deux ans en moyenne) : 275 €
- Provision pour entretien courant et petites réparations : 300 €
Total des charges : 2 025 € par an.
Loyer annuel net de charges : 6 600 – 2 025 = 4 575 €. Rendement net : (4 575 / 97 200) × 100 = 4,7 %.
L’écart avec le brut est conséquent. Deux points de rendement perdus, c’est fréquent. Si vous confiez la gestion à une agence (entre 6 % et 10 % des loyers selon les prestations), déduisez également ces honoraires. Notre page sur la gestion locative détaille ce que couvre concrètement un mandat de gestion.
⚠️ Attention : Ne sous-estimez pas la vacance locative. Un logement vide deux mois par an, c’est plus de 1 100 € de loyers qui disparaissent du calcul. Provisionnez systématiquement, même sur un marché locatif actif.
Étape 3 : fiscalité et cash-flow, la réalité de l’argent qui rentre
Le rendement net-net intègre l’impôt sur les revenus locatifs. Son calcul dépend du régime fiscal choisi : location nue ou location meublée, micro-foncier ou régime réel, statut LMNP ou autre. Ces régimes ont des règles différentes, des abattements différents, et des impacts très variables selon votre tranche d’imposition et votre situation patrimoniale. Présenter ici un taux sans vous connaître serait trompeur.
Ce qu’il faut retenir : le régime fiscal peut transformer un investissement moyen en bon investissement, ou l’inverse. Notre article location nue vs meublée compare les deux options de façon pédagogique. Un notaire ou un conseiller fiscal peut chiffrer l’impact pour votre situation précise.
Le cash-flow, lui, mesure ce qu’il reste dans votre poche chaque mois une fois le crédit remboursé. Si vous empruntez 97 200 € sur vingt ans, vos mensualités varient selon le taux que vous obtiendrez. Notre guide sur la capacité d’emprunt vous aide à cadrer ce montant. Avec 550 € de loyer et une mensualité approchant les 520 €, le cash-flow brut avant charges est positif, mais serré. Après déduction des charges mensualisées, vous atteignez l’équilibre ou un léger déficit les premières années. C’est acceptable si le bien prend de la valeur dans le temps, pas si vous comptez sur ce revenu pour couvrir d’autres dépenses immédiates.
Les pièges qui faussent le calcul
Plusieurs erreurs reviennent régulièrement dans les projections des investisseurs débutants. Elles ne sont pas fatales si on les anticipe.
Surestimer le loyer. Le chiffre qui vient à l’esprit est souvent le loyer espéré, pas le loyer de marché. Un T2 dans le quartier gare à Amiens ne se loue pas au même prix qu’un T2 dans Henriville ou Saint-Acheul. Consultez les annonces en ligne, demandez à une agence locale, croisez les sources avant d’ancrer un chiffre dans votre calcul.
Oublier les travaux. Une salle de bain vieillissante ou des menuiseries à changer, c’est rarement mentionné dans une annonce. Prévoyez un poste travaux même sur un bien présenté en bon état général. Les coûts peuvent surprendre : notre article sur la réfection de toiture donne un aperçu du type de dépenses qui surgissent sur une maison.
Ignorer le DPE. La réglementation évolue sur les logements énergivores. Un bien classé F ou G peut être interdit à la location selon les échéances en vigueur au moment de votre achat. Vérifiez le diagnostic avant toute offre et consultez notre article sur les interdictions liées aux passoires thermiques. Un bien que vous ne pourrez plus louer dans quelques années n’est pas un investissement, c’est une charge.
Se fier au rendement brut seul. Un bien affiché à 9 % brut dans une commune peu dynamique peut cacher une vacance locative chronique de plusieurs mois par an. Le rendement brut ne vaut rien sans une analyse du marché local.
Comment vérifier que votre loyer de marché est réaliste
Un loyer bien calibré est la pierre angulaire de tout le calcul. Trop haut, et vous cherchez un locataire pendant trois mois. Trop bas, et la rentabilité s’effondre sur la durée.
Pour vérifier, comparez au moins cinq annonces de biens similaires dans le même quartier : même surface, même type (meublé ou nu), même état général. Regardez les biens effectivement loués récemment, pas seulement ceux qui restent en ligne depuis six mois sans preneur. La durée d’affichage est déjà un signal. Les agents actifs sur le marché local ont une vision fine de ces fourchettes, parce qu’ils gèrent des locations en cours et voient passer les candidatures.
Chez L’Agence Doré, nous estimons les loyers sur la base de comparables récents et de biens effectivement gérés dans notre portefeuille à Amiens et dans la Somme. Les hortillonnages, les étudiants de l’université de Picardie Jules Verne, les familles en recherche de maisons en brique : chaque profil de locataire correspond à des zones et des fourchettes de loyers que nous connaissons concrètement.
Checklist avant de faire une offre
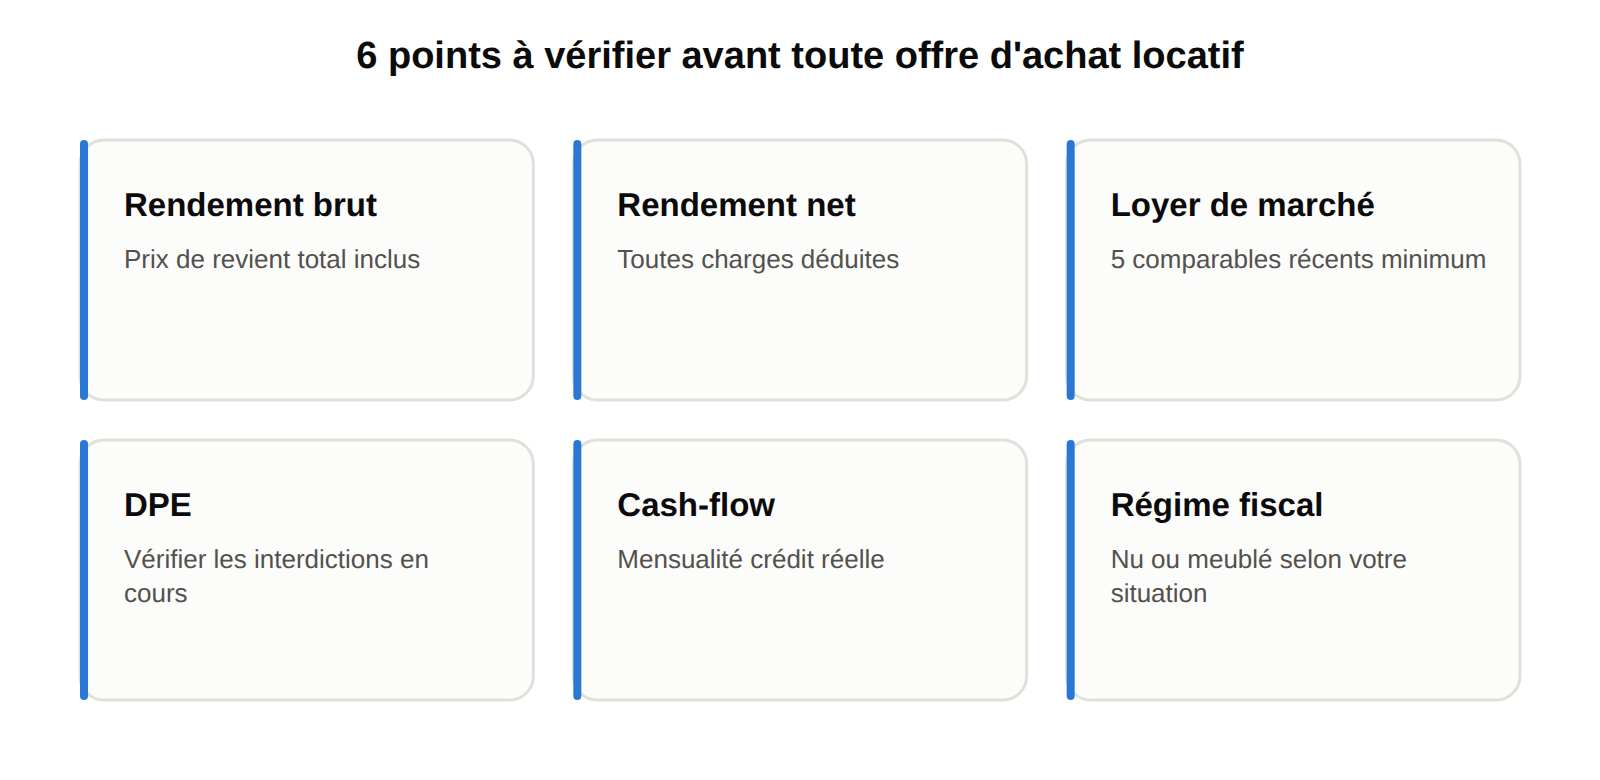
Avant de signer quoi que ce soit, parcourez ces six points :
- Rendement brut calculé sur le prix de revient total (achat + notaire + travaux éventuels)
- Rendement net calculé après taxe foncière, charges copro non récupérables, assurance PNO, vacance, entretien
- Loyer de marché vérifié sur au moins cinq comparables récents dans le même quartier
- DPE vérifié et impact réglementaire évalué avant toute offre
- Cash-flow estimé avec la mensualité de crédit réelle, pas une mensualité théorique optimiste
- Régime fiscal (nu ou meublé) étudié selon votre situation personnelle
Partir sur des bases solides
Un investissement locatif réussi se prépare sur le papier avant de se signer chez le notaire. La méthode en trois couches (brut, net de charges, net-net fiscal) vous donne un cadre rigoureux applicable à n’importe quel bien, qu’il s’agisse d’un studio étudiant proche du campus ou d’une maison en brique à louer à une famille en périphérie d’Amiens.
Si vous avez repéré un bien et souhaitez une estimation de loyer réaliste ou une analyse de rentabilité ancrée dans le marché de la Somme, contactez L’Agence Doré. Nous accompagnons les investisseurs de l’évaluation initiale jusqu’à la mise en location et la gestion. Appelez-nous au 03 75 50 61 15 ou demandez une estimation gratuite pour commencer avec des chiffres fiables plutôt que des projections optimistes.